
Article
Ein Unternehmen kann auf zwei sehr unterschiedliche Arten wachsen: indem es seine Erfindungen durch andere vermarkten lässt – oder indem es dies selbst übernimmt. Das dänische Antikörper-Unternehmen Genmab A/S zeigt im Jahr 2026, wie beide Modelle gleichzeitig funktionieren können und wie unterschiedlich sie sich auf Produktivität, Kontrolle und Risiko auswirken.
Für Averdas ist dies ein lehrreiches Beispiel: Es verdeutlicht, wie die vier Produktivitätsfaktoren – Asset-, Prozess-, Ressourcen- und Resilienz-Produktivität – an einem realen Unternehmen beobachtet werden können, anstatt sie nur abstrakt zu beschreiben.
Ein Unternehmen im Wandel
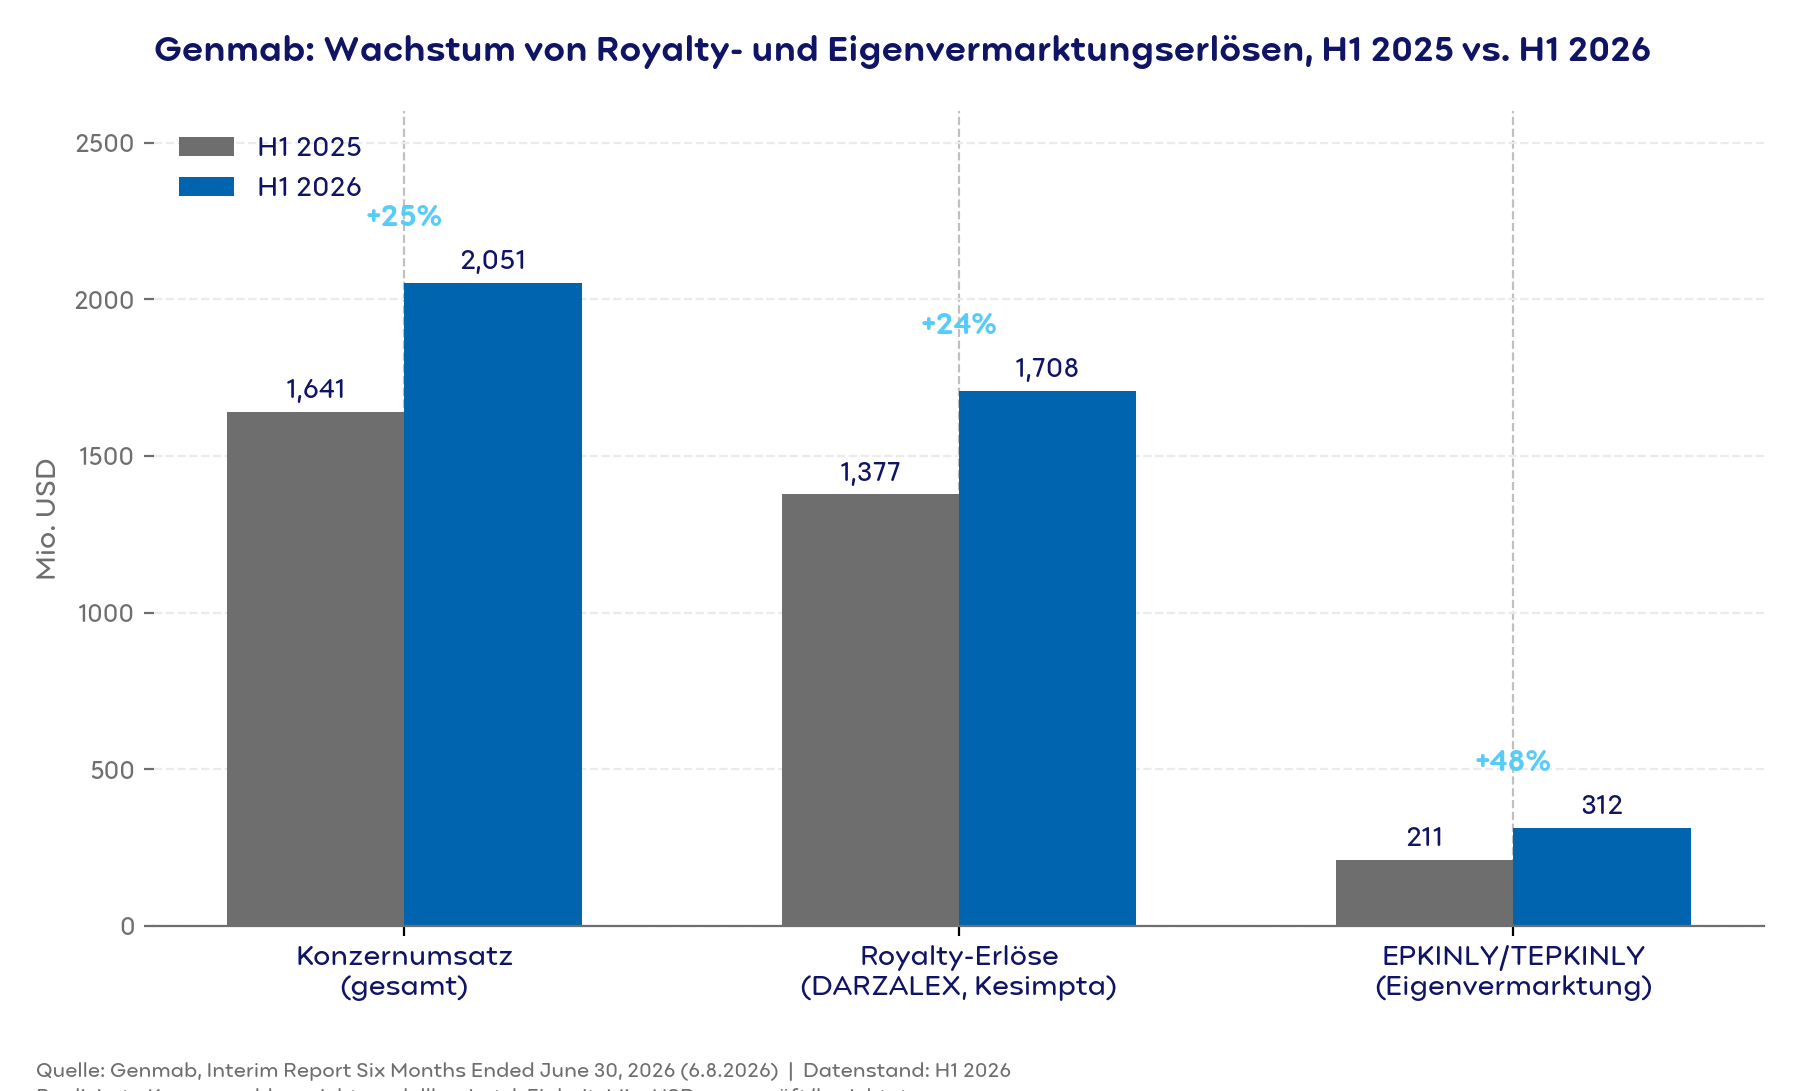
Genmab entwickelt und vermarktet Antikörper-Therapeutika. Ein erheblicher Teil des aktuellen Umsatzes stammt jedoch nicht aus eigenen Verkäufen, sondern aus Kooperationen, Meilensteinzahlungen und vor allem aus wiederkehrenden Lizenzgebühren für Produkte, die von Partnerunternehmen weltweit vertrieben werden. Im ersten Halbjahr 2026 stieg der konsolidierte Umsatz von Genmab auf 2,051 Milliarden US-Dollar – ein Zuwachs von 25 % gegenüber dem Vorjahreszeitraum. Hauptgründe waren höhere Lizenzgebühren aus DARZALEX und Kesimpta sowie steigende Umsätze mit EPKINLY, einem Produkt, das Genmab in Zusammenarbeit mit seinem Partner AbbVie selbst vermarktet. In der Folge hob Genmab seine Umsatzprognose für das Gesamtjahr auf 4,325 bis 4,525 Milliarden US-Dollar an.
Abbildung 1 verdeutlicht dieses Muster: Sowohl die Lizenzgebühreneinnahmen als auch die Umsätze aus der selbst vermarkteten EPKINLY/TEPKINLY-Franchise wuchsen im Jahresvergleich deutlich – wobei die Eigenvermarktung spürbar schneller zulegte (+48 %) als die Basis der Lizenzgebühren (+24 %).
Asset-Produktivität: Was die Lizenzbasis wert ist – und wo ihre Grenzen liegen
Die wichtigsten produktiven Vermögenswerte von Genmab sind seine Antikörper-Plattformen, klinischen Wirkstoffkandidaten, geistigen Eigentumsrechte sowie Lizenz- und Tantiemenrechte an bereits vermarkteten Medikamenten. Die Lizenzgebühren aus DARZALEX und Kesimpta zeigen deutlich, wie Forschung und Partnerschaften über lange Zeiträume in Umsatz umgewandelt werden können, ohne dass Genmab eigene Vertriebsstrukturen aufbauen muss.
Dieses Modell hat jedoch eine Kehrseite: Ein Teil der Wertschöpfung und der operativen Umsetzung liegt bei den Partnern. Genmab hat nur begrenzten direkten Einfluss auf die Vermarktung, Preisgestaltung und den Marktzugang der Produkte seiner Partner. Der Ausbau der Pipeline – zuletzt durch die Übernahme von Merus im Dezember 2025 und die Entwicklung eigener Marketingkapazitäten – könnte es Genmab ermöglichen, in Zukunft einen grösseren Teil der Wertschöpfung selbst zu vereinnahmen. Im ersten Halbjahr 2026 entfielen 77 Millionen US-Dollar an Akquisitions- und Integrationskosten primär auf die Integration von Merus; weitere 24 Millionen US-Dollar bestanden aus Abschreibungen auf erworbene immaterielle Vermögenswerte, vorwiegend aus der erworbenen Technologieplattform.
Averdas betrachtet dies als ein typisches Thema der Asset-Produktivität: Genmab verfügt über hochwertige, skalierbare immaterielle Vermögenswerte und eine solide Umsatzbasis. Ob dies zu zusätzlicher Wertschöpfung führt, hängt davon ab, ob die neu erworbenen und weiterentwickelten Programme erfolgreich in marktfähige Produkte übersetzt werden.
Prozess-Produktivität: Von der Pipeline bis zur Zulassung
In der biopharmazeutischen Industrie spiegelt sich die Prozess-Produktivität vorwiegend in der Qualität und Geschwindigkeit wider, mit der ein Unternehmen Forschung, klinische Entwicklung, behördliche Zulassungsverfahren und Markteinführungen vorantreibt. Auf der Bank of America Global Healthcare Conference am 22. September 2026 skizzierte Genmab mehrere klinische Meilensteine, die für das vierte Quartal 2026 erwartet werden: Phase-3-Daten zu EPKINLY für die Erstlinienbehandlung des diffusen grosszelligen B‑Zell-Lymphoms, zu Rina-S bei platinresistentem Eierstockkrebs sowie erste Phase-3-Daten zu Petosemtamab bei Kopf-Hals-Tumoren.
Positive Ergebnisse könnten den Weg für Zulassungsanträge ebnen und eine breitere, produktgestützte Umsatzbasis unterstützen. Im ersten Halbjahr 2026 waren die bereinigten Betriebsausgaben bereits um 28 % auf 1,270 Milliarden US-Dollar gestiegen – getrieben durch Pipeline-Investitionen in Rina-S und Petosemtamab sowie Vorbereitungen für künftige Markteinführungen. Das bereinigte Betriebsergebnis wuchs im gleichen Zeitraum um 18 % auf 656 Millionen US-Dollar und damit langsamer als der Umsatz.
Für Averdas ist dies ein wichtiger Indikator: Höhere Entwicklungsausgaben allein führen nicht automatisch zu Produktivitätsgewinnen. Entscheidend ist, ob sie in robuste klinische Ergebnisse und schnelle regulatorische Fortschritte münden – und ob gemeinsame Entwicklungs- und Vermarktungsinfrastrukturen für mehrere Produkte zusätzliche Skalierungspotenziale schaffen.
Resilienz-Produktivität: Warum Partner und eigene Produkte Hand in Hand gehen
«Resilienz» beschreibt, wie ein Unternehmen seine Leistungsfähigkeit auch unter veränderten Bedingungen aufrechterhält – etwa wenn ein klinisches Programm scheitert oder sich regulatorische Zeitpläne verzögern. Bei Genmab basiert diese Resilienz auf einer etablierten und wachsenden Umsatzbasis in Kombination mit einer fortgeschrittenen Pipeline.
Die Lizenzgebühreneinnahmen von 1,708 Milliarden US-Dollar im ersten Halbjahr 2026 stammten primär aus DARZALEX und Kesimpta, die weltweit von Johnson & Johnson, genauer gesagt Novartis, vermarktet werden. Hinzu kommen wachsende Umsätze aus dem eigenen Produkt EPKINLY. Diese bereits am Markt befindlichen Produkte: Die Produkte, die seit Längerem auf dem Markt erhältlich sind, dienen als Grundlage für die Weiterentwicklung der Pipeline von Genmab. Bei den Partnerschaften werden Teile der operativen Umsetzung an zuvor etablierte Partner übertragen, während Genmab seine eigenen kommerziellen Kapazitäten aufbaut. Dies geschieht beispielsweise durch die Ernennung eines General Managers für Italien und Spanien im September 2026. Gleichzeitig entwickelt Genmab seine Pipeline weiter – Partnerschaften delegieren Teile der operativen Umsetzung an etablierte Partner, während Genmab seine Pipeline weiterentwickelt.b seine eigenen kommerziellen Kapazitäten aufbaut, zum Beispiel durch die Ernennung eines General Managers für Italien und Spanien im September 2026. bilden ein Fundament, während Genmab seine Pipeline weiterentwickelt – die Partnerschaften delegieren Teile der operativen Umsetzung an etablierte Partner, während Genmab gleichzeitig eigene kommerzielle Kapazitäten aufbaut, beispielsweise durch die Ernennung eines General Managers für Italien und Spanien im September 2026.
Die Kombination aus vermarkteten Produkten, Lizenzgebühren, Partnerschaften und mehreren fortgeschrittenen Pipeline-Programmen gibt Genmab die Flexibilität, die Entwicklung weiter zu finanzieren und die Auswirkungen einzelner Rückschläge abzufedern. Mit jedem weiteren proprietären Produkt erweitert sich die Umsatzbasis über die etablierten Partnerprodukte hinaus – ein Muster, das Averdas im Rahmen seiner Analyse der Resilienz-Produktivität als strukturell relevant einstuft.
Was dies für die Averdas-Produktivitätsperspektive bedeutet
Genmab verdeutlicht, warum Averdas Produktivität nicht an einer einzelnen Kennzahl gemessen wird, sondern an verschiedenen, miteinander verknüpften Faktoren. Eine starke Lizenzbasis (Asset-Produktivität) allein sagt wenig darüber aus, ob ein Unternehmen seine Pipeline effizient in Zulassungen überführt (Prozess-Produktivität). Und eine wachsende Pipeline allein schützt nicht vor Rückschlägen, wenn sie nicht durch eine robuste, diversifizierte Umsatzbasis abgesichert ist (Resilienz-Produktivität).
Averdas untersucht solche Zusammenhänge im Rahmen seines proprietären Produktivitätsansatzes quantitativ und modellgestützt. Dieser Blogartikel bietet eine fachliche Analyse auf Basis veröffentlichter Unternehmensdaten; er stellt keine Garantie für zukünftige Entwicklungen oder eine Anlageempfehlung dar.
Fazit und Ausblick
Genmab kombiniert etablierte, lizenzgebührenbasierte Cashflows mit einer fortschrittlichen Onkologie-Pipeline und baut gleichzeitig die eigenen kommerziellen Kapazitäten aus. Die Produktivität der Vermögenswerte spiegelt sich in der Rentabilität der Antikörperplattformen wider, die Prozess-Produktivität im Übergang von Programmen im Spätstadium zu Zulassungen und Markteinführungen, und die Resilienz-Produktivität in der wachsenden und zunehmend diversifizierten Umsatzbasis.
Der nächste Werttest besteht darin, Pipeline-Investitionen in klinisch überzeugende Ergebnisse, Zulassungen und wirtschaftlich tragfähige Produkteinführungen umzuwandeln. Für die kommenden Quartale sind die erwarteten klinischen Datenmeilensteine im vierten Quartal 2026 sowie die weitere Entwicklung der Produktumsätze die zentralen Beobachtungspunkte. Positive Studienergebnisse könnten die Umsatzbasis von Genmab weiter verbreitern – zum jetzigen Zeitpunkt sind sie jedoch ein erwartetes Ereignis, kein realisiertes.